
Home > Góc nhìn pháp lý > NGHỊ ĐỊNH 255/2026/NĐ-CP: NHẬN DIỆN QUAN HỆ LIÊN KẾT VÀ MỘT SỐ ĐIỂM MỚI ĐÁNG LƯU Ý
NGHỊ ĐỊNH 255/2026/NĐ-CP: NHẬN DIỆN QUAN HỆ LIÊN KẾT VÀ MỘT SỐ ĐIỂM MỚI ĐÁNG LƯU Ý
Giao dịch giữa các doanh nghiệp có quan hệ sở hữu, quản lý hoặc kiểm soát là hoạt động phổ biến trong các nhóm công ty và mô hình kinh doanh có bên liên quan. Do các bên không hoàn toàn độc lập với nhau, pháp luật thuế đặt ra các nguyên tắc riêng để xác định và quản lý giao dịch liên kết, qua đó bảo đảm nghĩa vụ thuế được xác định phù hợp với bản chất giao dịch và nguyên tắc giao dịch độc lập. Ngày 30/6/2026, Chính phủ ban hành Nghị định 255/2026/NĐ-CP, có hiệu lực từ ngày 01/7/2026 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026, thay thế Nghị định 132/2020/NĐ-CP và Nghị định 20/2025/NĐ-CP. Bài viết này tập trung làm rõ khái niệm giao dịch liên kết, các trường hợp xác định quan hệ liên kết và một số thay đổi đáng lưu ý trong tiêu chí nhận diện quan hệ liên kết, giúp doanh nghiệp và người nộp thuế thuận tiện hơn trong việc tự rà soát và tuân thủ.
1. Giao dịch liên kết và quan hệ liên kết là gì?
Theo khoản 1 Điều 4 Nghị định 255/2026/NĐ-CP, giao dịch liên kết là các giao dịch mua, bán, trao đổi, thuê, cho thuê, mượn, cho mượn, chuyển giao, chuyển nhượng hàng hóa, cung cấp dịch vụ; vay, cho vay, dịch vụ tài chính, đảm bảo tài chính và các công cụ tài chính khác; mua, bán, trao đổi, thuê, cho thuê, mượn, cho mượn, chuyển giao, chuyển nhượng tài sản hữu hình, tài sản vô hình và thỏa thuận mua, bán, sử dụng chung nguồn lực như tài sản, vốn, lao động, chia sẻ chi phí giữa các bên có quan hệ liên kết, trừ các giao dịch kinh doanh đối với hàng hóa, dịch vụ thuộc phạm vi điều chỉnh giá của Nhà nước thực hiện theo quy định của pháp luật về giá.
Để xác định các bên có quan hệ liên kết, khoản 17 Điều 4 Luật Quản lý thuế 2025 xác định các nhóm quan hệ cơ bản gồm: một bên tham gia trực tiếp hoặc gián tiếp vào việc điều hành, kiểm soát, góp vốn vào bên kia; các bên cùng chịu sự điều hành, kiểm soát trực tiếp hoặc gián tiếp của một tổ chức hoặc cá nhân; các bên cùng có một tổ chức hoặc cá nhân tham gia góp vốn; hoặc các doanh nghiệp được điều hành, kiểm soát bởi các cá nhân là thành viên trong cùng một gia đình.
Nghị định 255/2026/NĐ-CP cụ thể hóa các trường hợp xác định quan hệ liên kết tại Điều 5, đồng thời dẫn chiếu thống nhất với khái niệm “các bên có quan hệ liên kết” tại khoản 17 Điều 4 Luật Quản lý thuế 2025.
2. 12 trường hợp xác định các bên có quan hệ liên kết
Khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP quy định 12 trường hợp xác định các bên có quan hệ liên kết, có thể nhóm lại như sau:
(1) Liên kết về vốn (04 trường hợp)
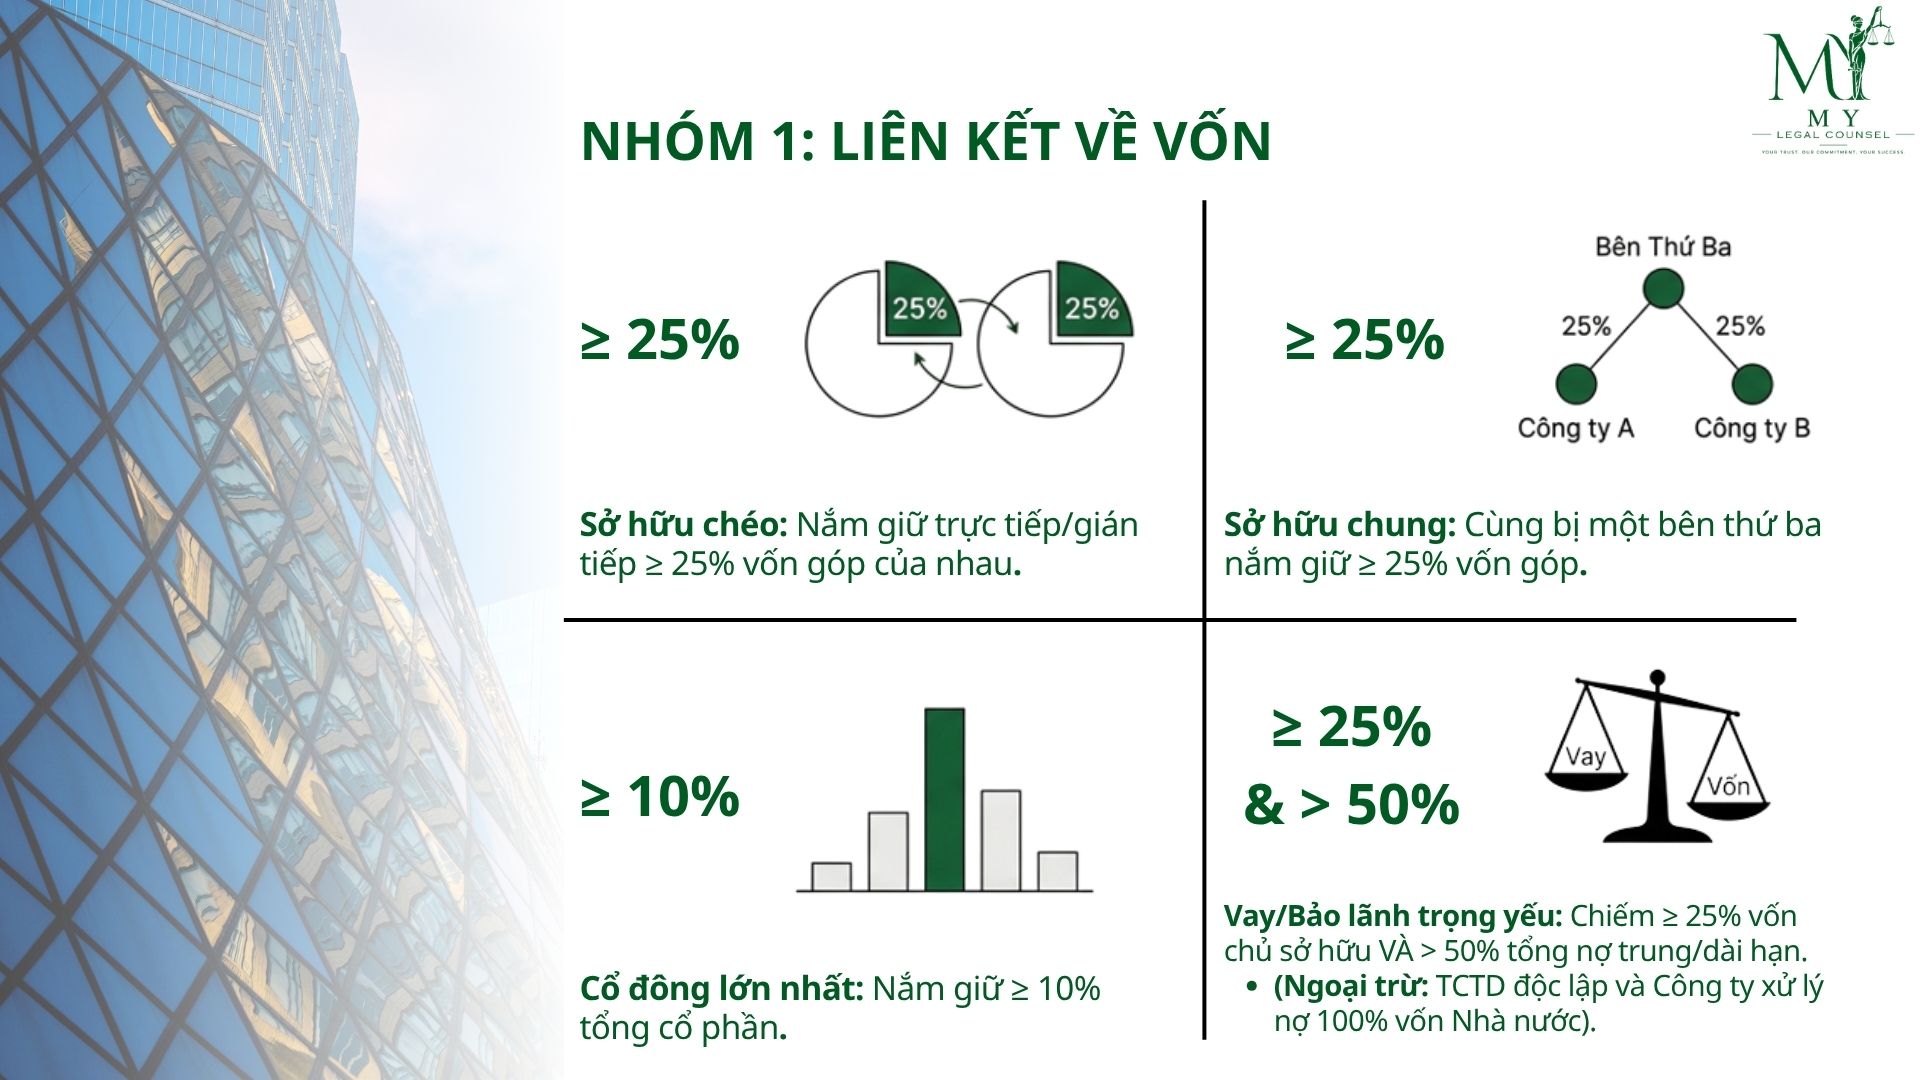
– Một doanh nghiệp nắm giữ trực tiếp hoặc gián tiếp ít nhất 25% vốn góp của chủ sở hữu của doanh nghiệp kia.
Ví dụ: Công ty A mua 30% cổ phần của công ty X. Vậy A và X được coi là có quan hệ liên kết vì A nắm giữ trực tiếp lớn hơn 25% vốn góp của chủ sở hữu tại công ty X.
– Cả hai doanh nghiệp đều có ít nhất 25% vốn góp của chủ sở hữu do một bên thứ ba nắm giữ trực tiếp hoặc gián tiếp.
Ví dụ: Ông A là chủ công ty A, công ty A mua 30% vốn của công ty X và 50% vốn của công ty Y. Ông A không trực tiếp đứng tên ở Công ty X và Y, nhưng thông qua Công ty A, ông A gián tiếp nắm giữ trên 25% vốn góp chủ sở hữu ở cả hai nơi. Do đó, công ty X và Y vẫn được xem là có quan hệ liên kết.
– Một doanh nghiệp là cổ đông lớn nhất về vốn góp của chủ sở hữu và nắm giữ trực tiếp hoặc gián tiếp ít nhất 10% tổng số cổ phần của doanh nghiệp kia;
Ví dụ: Công ty A mua 12% cổ phần công ty B và là cổ đông lớn nhất tại công ty B. Công ty A và B được xem là có quan hệ liên kết với nhau.
– Một doanh nghiệp bảo lãnh hoặc cho một doanh nghiệp khác vay vốn dưới bất kỳ hình thức nào (bao gồm cả các khoản vay từ bên thứ ba được đảm bảo từ nguồn tài chính của bên liên kết và các giao dịch tài chính có bản chất tương tự) với điều kiện tổng dư nợ các khoản vốn vay của doanh nghiệp đi vay với doanh nghiệp cho vay hoặc bảo lãnh ít nhất bằng 25% vốn góp của chủ sở hữu của doanh nghiệp đi vay và chiếm trên 50% tổng dư nợ tất cả các khoản nợ trung và dài hạn của doanh nghiệp đi vay.
Ví dụ: Công ty A có vốn chủ sở hữu là 100 tỷ, tổng nợ trung và dài hạn là 80 tỷ đồng. Công ty B cho công ty A vay một khoản nợ trung hạn là 45 tỷ đồng. Lúc này cần xét 02 điều kiện:
- Điều kiện 1: Tỷ lệ giữa khoản vốn vay với vốn chủ sở hữu = 45 tỷ / 100 tỷ = 45% (Thỏa mãn 25%).
- Điều kiện 2: Tỷ lệ giữa khoản vốn vay với tổng các khoản nợ trung và dài hạn của A = 45 tỷ / 80 tỷ = 56,25% (Thỏa mãn > 50%).
Như vậy, A và B có quan hệ liên kết.
Tuy nhiên, tiêu chí tại điểm d khoản 2 Điều 5 không áp dụng trong các trường hợp sau:
- Bên bảo lãnh hoặc cho vay là các tổ chức kinh tế hoạt động theo quy định của Luật Các tổ chức tín dụng số 32/2024/QH15 (được sửa đổi, bổ sung tại Luật số 96/2025/QH15) không tham gia trực tiếp, gián tiếp điều hành, kiểm soát, góp vốn, đầu tư vào doanh nghiệp đi vay hoặc doanh nghiệp được bảo lãnh theo quy định tại các điểm a, c, đ, e, g, h, k, l và điểm m khoản này.
- Bên bảo lãnh hoặc cho vay là các tổ chức kinh tế hoạt động theo quy định của Luật Các tổ chức tín dụng số 32/2024/QH15 (được sửa đổi, bổ sung tại Luật số 96/2025/QH15) và doanh nghiệp đi vay hoặc được bảo lãnh không trực tiếp, gián tiếp cùng chịu sự điều hành, kiểm soát, góp vốn, đầu tư của một bên khác theo quy định tại các điểm b, e và điểm i khoản này.
Ví dụ: Trường hợp Bên bảo lãnh hoặc bên cho vay là các Ngân hàng, Tổ chức tín dụng:
Trường hợp không được xem là liên kết: Công ty X có vốn chủ sở hữu là 50 tỷ. Sau đó công ty X vay Ngân hàng Y 150 tỉ đồng, dù khoản vay này gấp 03 lần vốn chủ sở hữu nhưng quan hệ giữa X và Y chỉ đơn thuần là quan hệ cấp tín dụng thông thường, Y không tham gia quản lý, không sở hữu cổ phần tại X, cả X và Y không chịu sự quản lý của bất kỳ bên thứ ba nào. Vì vậy, X và Y không có quan hệ liên kết.
Trường hợp vẫn được xem xét là liên kết: Tổ chức tín dụng Y cho Công ty X vay vốn, đồng thời Y và X còn có quan hệ sở hữu hoặc kiểm soát đáp ứng một tiêu chí khác tại khoản 2 Điều 5. Khi đó, ngoại lệ đối với quan hệ cấp tín dụng thông thường không loại trừ quan hệ liên kết phát sinh từ tiêu chí sở hữu hoặc kiểm soát đó.
- Chủ nợ, bên bảo lãnh là tổ chức do Nhà nước sở hữu 100% vốn điều lệ có chức năng mua, bán, xử lý nợ không tham gia trực tiếp, gián tiếp điều hành, kiểm soát góp vốn, đầu tư vào doanh nghiệp bên nợ hoặc doanh nghiệp được bảo lãnh theo quy định tại điểm a và điểm c khoản này.
Ví dụ 2: Trường hợp Bên chủ nợ hoặc bên bảo lãnh là Tổ chức xử lý nợ của Nhà nước:
Ví dụ 2: Công ty X có khoản nợ trung hạn 200 tỷ đồng và khoản nợ này được Công ty TNHH Mua bán nợ Việt Nam (DATC) mua lại. Nếu DATC chỉ thực hiện chức năng mua, bán, xử lý nợ và không tham gia trực tiếp hoặc gián tiếp vào việc điều hành, kiểm soát, góp vốn hoặc đầu tư vào Công ty X theo các tiêu chí được dẫn chiếu tại điểm d khoản 2 Điều 5, thì quan hệ chủ nợ – bên nợ này không làm phát sinh quan hệ liên kết theo riêng tiêu chí về cho vay/bảo lãnh nêu trên.
(2) Liên kết thông qua sự điều hành, kiểm soát (06 trường hợp)
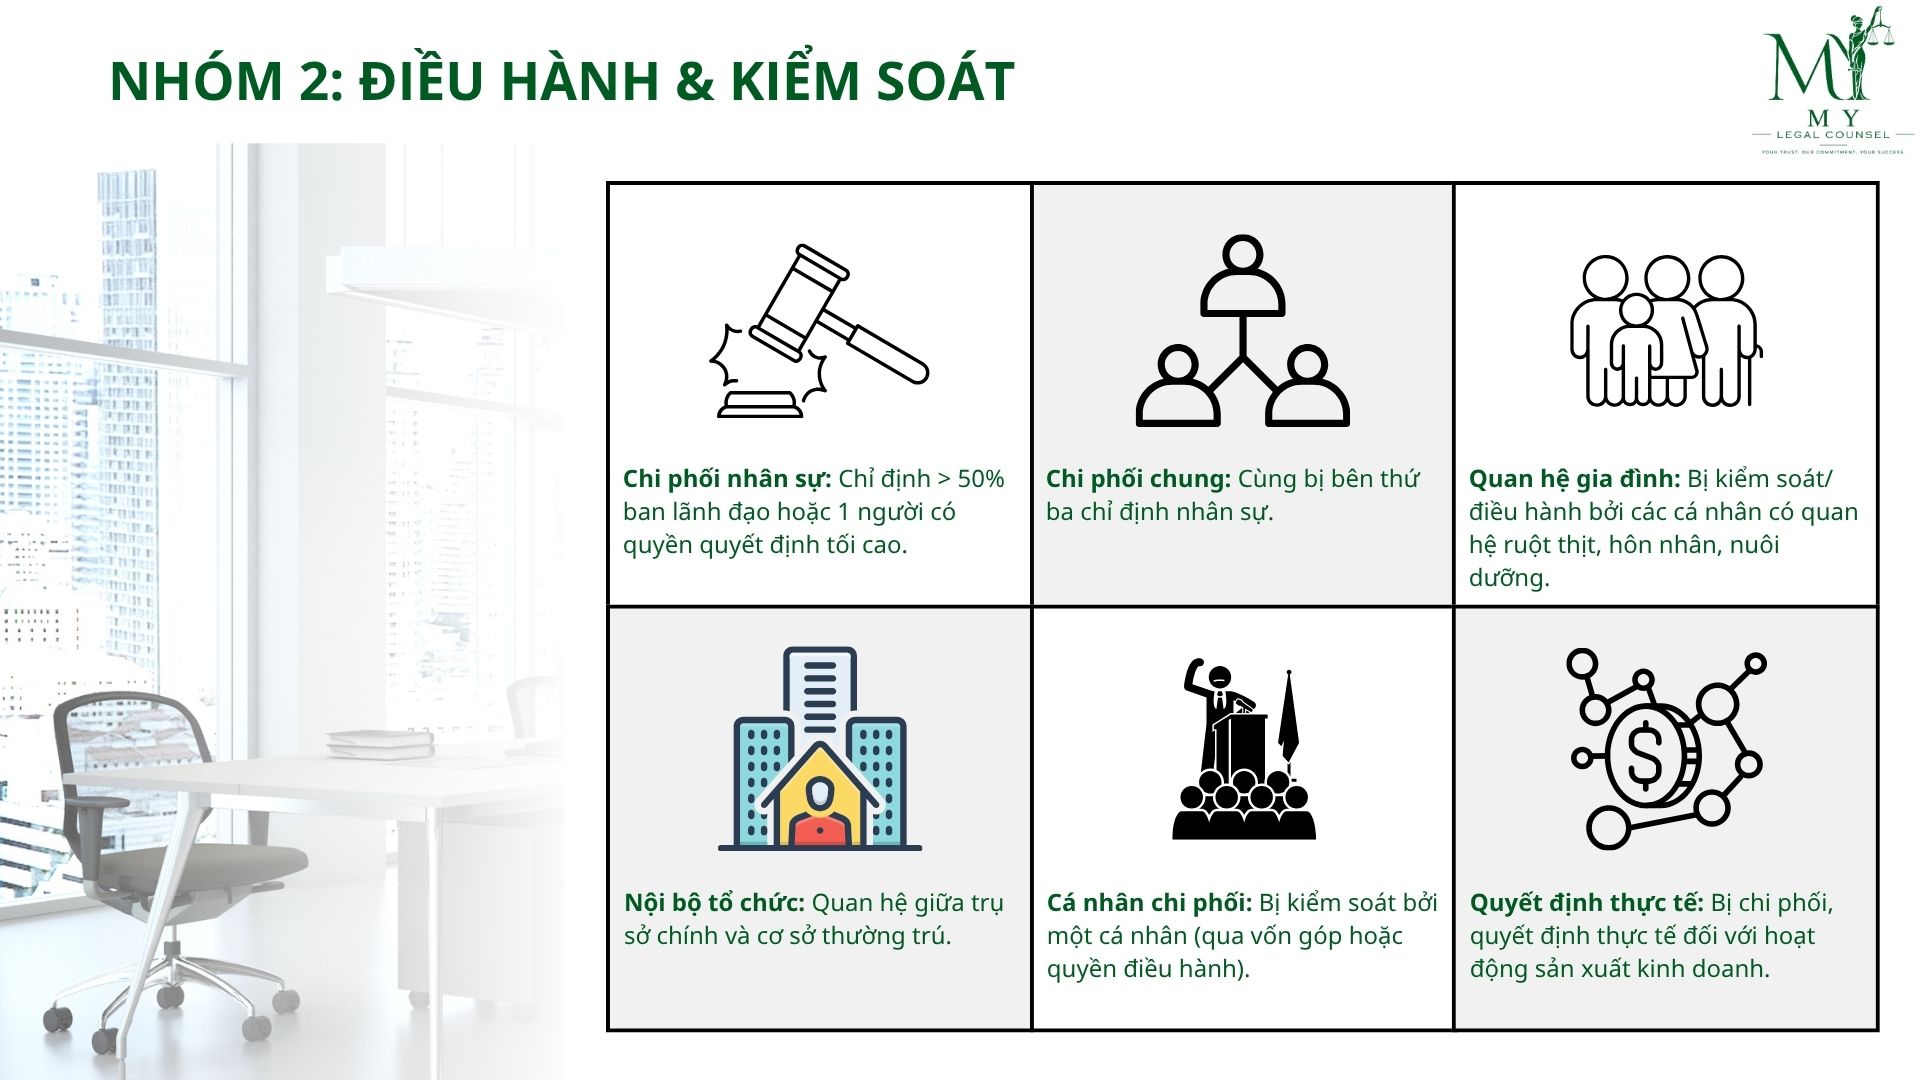
– Một doanh nghiệp chỉ định thành viên ban lãnh đạo điều hành hoặc nắm quyền kiểm soát của một doanh nghiệp khác với điều kiện số lượng các thành viên được doanh nghiệp thứ nhất chỉ định chiếm trên 50% tổng số thành viên ban lãnh đạo điều hành hoặc nắm quyền kiểm soát của doanh nghiệp thứ hai; hoặc một thành viên được doanh nghiệp thứ nhất chỉ định có quyền quyết định các chính sách tài chính hoặc hoạt động kinh doanh của doanh nghiệp thứ hai;
Ví dụ: Công ty A và Công ty B thỏa thuận để Công ty A được quyền chỉ định 3 trong tổng số 5 thành viên Hội đồng quản trị của Công ty B. Số thành viên do A chỉ định chiếm 60% tổng số thành viên Hội đồng quản trị của B, do đó A và B có quan hệ liên kết.
– Hai doanh nghiệp cùng có trên 50% thành viên ban lãnh đạo hoặc cùng có một thành viên ban lãnh đạo có quyền quyết định các chính sách tài chính hoặc hoạt động kinh doanh được chỉ định bởi một bên thứ ba;
Ví dụ: Công ty X và Công ty Y độc lập, không góp vốn vào nhau nhưng cùng có ông A làm Giám đốc tài chính. Ông A được cùng một bên thứ ba chỉ định và có quyền quyết định chính sách tài chính của cả X và Y. Khi đó, X và Y được xem là có quan hệ liên kết.
– Hai doanh nghiệp được điều hành hoặc chịu sự kiểm soát về nhân sự, tài chính và hoạt động kinh doanh bởi các cá nhân thuộc một trong các mối quan hệ:
- Vợ, chồng;
- cha mẹ đẻ, cha mẹ nuôi, cha dượng, mẹ kế, cha mẹ vợ, cha mẹ chồng;
- Con đẻ, con nuôi, con riêng của vợ hoặc chồng, con dâu, con rể;
- Anh, chị, em cùng cha mẹ, anh, chị em cùng cha khác mẹ, anh, chị, em cùng mẹ khác cha, anh rể, em rể, chị dâu, em dâu của người cùng cha mẹ hoặc cùng cha khác mẹ, cùng mẹ khác cha;
- Ông bà nội, ông bà ngoại; cháu nội, cháu ngoại;
- Cô, dì, chú, cậu, bác ruột và cháu ruột;
Ví dụ: Ông H có quyền điều hành, kiểm soát Công ty A; bà M có quyền điều hành, kiểm soát Công ty B; ông H và bà M là vợ chồng. Khi đó, Công ty A và Công ty B được xem là có quan hệ liên kết theo tiêu chí về quan hệ gia đình.
– Hai cơ sở kinh doanh có mối quan hệ trụ sở chính và cơ sở thường trú hoặc cùng là cơ sở thường trú của tổ chức, cá nhân nước ngoài;
Ví dụ: Trụ sở chính của công ty A ở Hàn Quốc bán nguyên vật liệu sang cho Chi nhánh của A tại Bắc Ninh, thì giao dịch giữa Trụ sở chính và Chi nhánh này được coi là giao dịch liên kết.
– Các doanh nghiệp chịu sự kiểm soát của một cá nhân thông qua vốn góp của cá nhân này vào doanh nghiệp đó hoặc trực tiếp tham gia điều hành doanh nghiệp;
Ví dụ: Ông A sở hữu 60% vốn điều lệ tại Công ty X và sở hữu 70% vốn điều lệ tại công ty Y. Công ty X và Y độc lập không góp vốn vào nhau nhưng cùng chịu sự kiểm soát tuyệt đối của ông A thông qua tỉ lệ vốn góp áp đảo. Do đó, X và Y có quan hệ liên kết.
– Các trường hợp khác trong đó doanh nghiệp (bao gồm cả chi nhánh hạch toán độc lập thực hiện kê khai, nộp thuế thu nhập doanh nghiệp) chịu sự điều hành, kiểm soát, quyết định trên thực tế đối với hoạt động sản xuất kinh doanh của doanh nghiệp kia.
Ví dụ: Công ty A là chủ thương hiệu tại Hàn Quốc và Công ty B là xưởng may tại Việt Nam. Hai bên không có quan hệ góp vốn hoặc quan hệ gia đình, nhưng theo thỏa thuận A độc quyền cung cấp máy móc, nguyên liệu, quyết định đầu ra và mức giá gia công của B. Nếu các quyền này cho phép A trên thực tế điều hành, kiểm soát hoặc quyết định hoạt động sản xuất kinh doanh của B, A và B có thể được xác định là các bên có quan hệ liên kết.
(3) Liên kết khác (02 trường hợp)
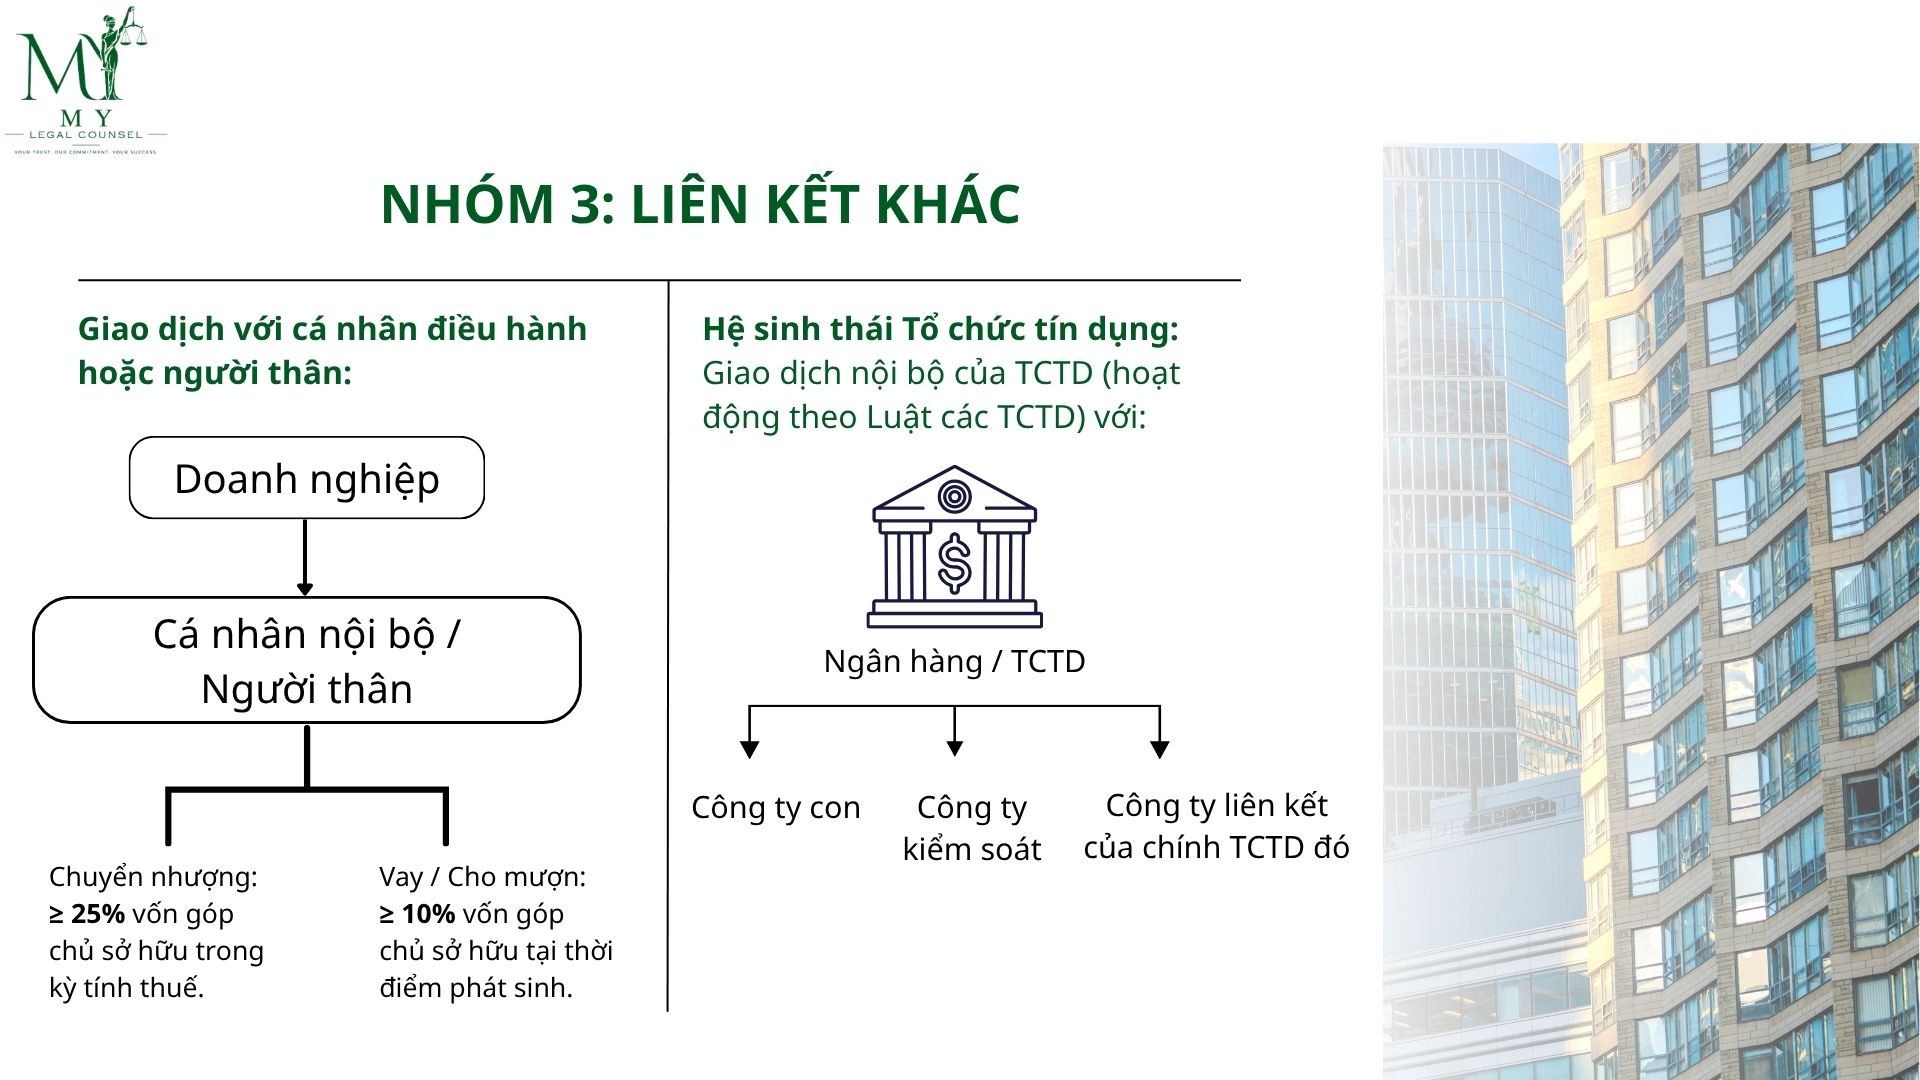
– Doanh nghiệp có phát sinh các giao dịch nhượng, nhận chuyển nhượng vốn góp ít nhất 25% vốn góp của chủ sở hữu của doanh nghiệp trong kỳ tính thuế; vay, cho vay, mượn, cho mượn ít nhất 10% vốn góp của chủ sở hữu tại thời điểm phát sinh giao dịch trong kỳ tính thuế với cá nhân điều hành, kiểm soát doanh nghiệp hoặc với cá nhân thuộc một trong các mối quan hệ theo quy định tại điểm g khoản này;
Ví dụ:
Đối với giao dịch nhượng, nhận chuyển nhượng vốn góp từ 25% trở lên trong kỳ tính thuế: Công ty X có vốn chủ sở hữu là 10 tỷ, ông A hiện đang làm Tổng giám đốc Công ty X, Công ty X mua lại số cổ phần do ông A đang nắm giữ trị giá 3 tỉ đồng (tương đương 30% vốn chủ sở hữu). Lúc này, Công ty X và Ông A được xem là có quan hệ liên kết.
Đối với giao dịch vay, cho vay, mượn, cho mượn từ 10% trở lên: Công ty Y có vốn chủ sở hữu 50 tỷ đồng. Ông B là Chủ tịch Hội đồng thành viên của Y; bà C là vợ ông B và cho Công ty Y mượn 6 tỷ đồng, tương đương 12% vốn chủ sở hữu. Theo đó, Công ty Y và bà C được xem là có quan hệ liên kết theo tiêu chí này.
– Tổ chức tín dụng với Công ty con hoặc với Công ty kiểm soát hoặc với Công ty liên kết của tổ chức tín dụng theo quy định tại Luật Các tổ chức tín dụng số 32/2024/QH15 (được sửa đổi, bổ sung tại Luật số 96/2025/QH15).
Ví dụ: Ngân hàng thương mại cổ phần X bỏ vốn thành lập Công ty TNHH Quản lý nợ và Khai thác tài sản M. Quan hệ giữa Ngân hàng X và Công ty M được xác định là quan hệ liên kết.
3. Một số điểm mới đáng lưu ý về tiêu chí xác định quan hệ liên kết
Thứ nhất, Nghị định 255/2026/NĐ-CP bổ sung một trường hợp không áp dụng tiêu chí xác định quan hệ liên kết tại điểm d khoản 2 Điều 5 đối với chủ nợ hoặc bên bảo lãnh là tổ chức do Nhà nước sở hữu 100% vốn điều lệ có chức năng mua, bán, xử lý nợ. Ngoại lệ này chỉ áp dụng khi tổ chức đó không tham gia trực tiếp hoặc gián tiếp vào việc điều hành, kiểm soát, góp vốn hoặc đầu tư vào doanh nghiệp bên nợ hoặc doanh nghiệp được bảo lãnh theo các tiêu chí được Nghị định dẫn chiếu. Vì vậy, đây không phải là việc loại trừ chung các tổ chức xử lý nợ của Nhà nước khỏi phạm vi quan hệ liên kết, mà là một ngoại lệ cụ thể đối với tiêu chí phát sinh từ quan hệ chủ nợ/bảo lãnh.
Thứ hai, Nghị định 255/2026/NĐ-CP bổ sung “mượn, cho mượn” vào tiêu chí tại điểm l khoản 2 Điều 5. So với Nghị định 132/2020/NĐ-CP, việc bổ sung này giúp bao quát thêm các giao dịch mà doanh nghiệp hoặc cá nhân liên quan chuyển giao, sử dụng nguồn lực dưới hình thức mượn, cho mượn, kể cả trường hợp không phát sinh lãi hoặc chi phí sử dụng. Doanh nghiệp vì vậy cần lưu ý rằng việc gọi một giao dịch là “mượn” thay vì “vay” không tự động loại giao dịch đó khỏi việc xem xét quan hệ liên kết; vẫn cần đối chiếu chủ thể, giá trị giao dịch và ngưỡng luật định.
4. Lưu ý thực tiễn đối với doanh nghiệp
Nghị định 255/2026/NĐ-CP có hiệu lực từ ngày 01/7/2026 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026. Đối với việc xác định quan hệ liên kết, doanh nghiệp không nên chỉ rà soát tỷ lệ sở hữu vốn mà cần xem xét đồng thời quyền điều hành, kiểm soát, quan hệ gia đình, quan hệ vay/bảo lãnh và các giao dịch mượn, cho mượn. Việc nhận diện đúng các bên có quan hệ liên kết là bước đầu để doanh nghiệp tiếp tục đánh giá nghĩa vụ kê khai và lập Hồ sơ xác định giá giao dịch liên kết theo Nghị định 255/2026/NĐ-CP.
Miễn trừ trách nhiệm: Bài viết được chuẩn bị nhằm mục đích cung cấp thông tin và phổ biến kiến thức pháp luật, không phải là ý kiến tư vấn pháp lý cho bất kỳ trường hợp cụ thể nào. Nội dung có thể được cập nhật theo thay đổi của pháp luật và thực tiễn áp dụng. Quý khách hàng nên tham vấn ý kiến chuyên môn trước khi đưa ra quyết định dựa trên các nội dung nêu trong bài.
Bài viết khác